Lịch khấu hao khoản vay quyết định trực tiếp dòng tiền và tổng chi phí lãi vay phải trả qua thời gian. Trong khi phương thức niên kim cố định (trả góp đều hàng tháng) giúp ổn định ngân sách nhưng gánh nặng lãi vay bị đội lên nhiều nhất ở giai đoạn đầu, thì phương thức trả gốc đều giúp tiết kiệm từ 15% đến 22% tổng lãi ròng suốt vòng đời khoản vay.
- Phương thức gốc đều cắt giảm ngay 15% đến 22% tổng chi phí lãi so với niên kim cố định trên cùng kỳ hạn vay.
- Mỗi đồng thanh toán nợ gốc sớm trong giai đoạn đầu chu kỳ tạo hiệu ứng đòn bẩy kép, triệt tiêu lãi phát sinh lũy kế về sau.
- Cảnh giác với phí phạt trả nợ trước hạn (thường từ 1% đến 3% dư nợ trả sớm) và nguy cơ tiền nộp thêm bị đưa nhầm vào tài khoản treo lãi.
Tính Lịch Trả Nợ Vay
Lập bảng lịch trả nợ vay ngân hàng chi tiết từng tháng theo dư nợ giảm dần hoặc trả góp đều.
Bản Chất Tính Toán: Đường Cong Khấu Hao Dồn Áp Lực Lãi Lên Đầu Kỳ Như Thế Nào?
Mọi hợp đồng tín dụng thương mại đều vận hành xoay quanh ba biến số ràng buộc: dư nợ gốc danh nghĩa, lãi suất hợp đồng và kỳ hạn vay. Với hợp đồng trả góp định kỳ cố định thông thường, người đi vay có được sự an tâm về dòng tiền cố định mỗi tháng, nhưng cấu trúc phân bổ dòng tiền nội bộ lại bất đối xứng nghiêm trọng. Trong 25% thời gian đầu của chu kỳ nợ dài hạn, số dư nợ gốc thực tế suy giảm rất chậm, khiến phần lớn số tiền thanh toán hàng tháng bị bào mòn để trả lãi phát sinh thay vì tích lũy giá trị tài sản ròng. Việc chủ động rà soát tiến độ hoàn vốn bằng Loan Amortization Calculator sẽ bóc trần lực cản toán học này, lý giải vì sao lãi suất danh nghĩa chưa bao giờ phản ánh toàn bộ bức tranh chi phí nợ.
PMT = P × [r(1 + r)ⁿ] / [(1 + r)ⁿ - 1] | Interest_m = Balance_(m-1) × r | Principal_m = PMT - Interest_m
Trong đó, P là dư nợ gốc ban đầu, r đại diện cho lãi suất định kỳ mỗi tháng (Lãi suất danh nghĩa năm ÷ 12), và n là tổng số chu kỳ thanh toán hàng tháng (Số năm × 12). Bởi vì lãi vay của bất kỳ tháng nào cũng được tính toán trực tiếp trên số dư nợ cuối kỳ của tháng liền trước, tốc độ hoàn trả nợ gốc sẽ tăng tốc theo cấp số nhân khi khoản nợ dần tiến về ngày đáo hạn.
Mô Phỏng Lịch Khấu Hao & Quỹ Đạo Dư Nợ Thực Tế
Kiểm tra trực tiếp các mốc số tiền vay, mức APR và kỳ hạn thanh toán thực tế trên công cụ Loan Amortization Calculator để bóc tách tỷ lệ vốn gốc thu hồi qua từng tháng.
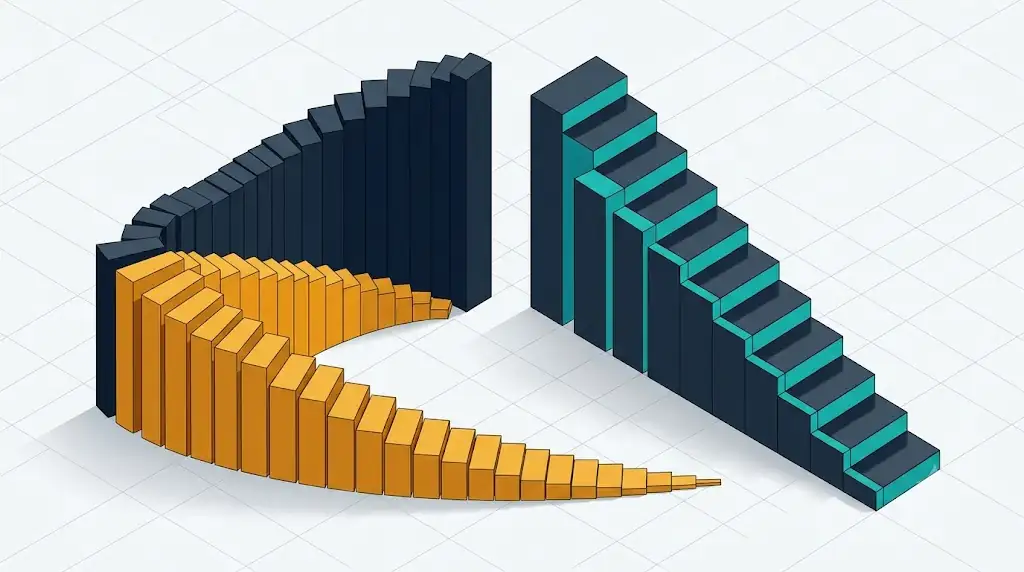
Trả Góp Cố Định Hàng Tháng vs Trả Gốc Đều: Sự Đánh Đổi Cấu Trúc
Thị trường tín dụng bán lẻ nhìn chung phân định thành hai quy chuẩn cấu trúc: Phương thức Niên kim (tổng số tiền trả hàng tháng cố định, tỷ lệ gốc/lãi thay đổi) và Phương thức Gốc đều (tiền gốc trả cố định, tổng số tiền thanh toán giảm dần theo thời gian). Dù mô hình niên kim chiếm ưu thế tuyệt đối trong tín dụng tiêu dùng và thế chấp nhà ở nhờ tính dễ dự phóng khi thẩm định khoản vay, nó lại khiến người vay chịu khoản phạt lãi lũy kế đáng kể. Khách hàng muốn đánh giá khả năng tài chính cá nhân trên nhiều phương án cấp vốn khác nhau có thể đối chiếu qua Loan Calculator chuyên biệt hoặc rà soát nợ thế chấp bất động sản thông qua Mortgage Calculator.
| Yếu Tố Cấu Trúc | Niên Kim Cố Định Hàng Tháng (PMT) | Phương Thức Gốc Đều Giảm Dần | Tác Động Thẩm Định Tín Dụng |
|---|---|---|---|
| Dòng Tiền Hàng Tháng | Nghĩa vụ chi trả hoàn toàn giống nhau suốt kỳ hạn | Cao nhất ở Tháng 1, sau đó giảm đều tuyến tính mỗi tháng | Mức PMT cố định giúp việc lập ngân sách hộ gia đình đơn giản hơn |
| Áp Lực Thanh Toán Ban Đầu | Mức thanh toán chuẩn cơ sở ổn định | Áp lực dòng tiền ban đầu cao hơn từ 20% đến 30% | Gốc đều đòi hỏi trần tỷ lệ DTI ban đầu cao hơn |
| Tổng Gánh Nặng Lãi Suốt Vòng Đời | Mức chịu lãi tối đa trong suốt thời gian vay | Tổng chi phí lãi lũy kế thấp hơn từ 15% đến 22% | Gốc đều tối đa hóa giá trị tài sản ròng tích lũy cả đời |
| Tốc Độ Tích Lũy Vốn Chủ Sở Hữu | Chậm chạp và đi theo đường cong võng suốt 5 đến 7 năm đầu | Dư nợ gốc suy giảm tuyến tính ngay từ kỳ đầu tiên | Gốc đều triệt tiêu nguy cơ rơi vào trạng thái nợ vượt giá trị tài sản |
Vay Mua Nhà 30 Năm Cố Định
Tái Cấu Trúc Nợ Vay 15 Năm
Vay Mua Xe Hơi 5 Năm
Tối Ưu Hóa Trả Nợ Sớm và Kiểm Soát Rào Cản Chi Phí Ẩn
Bởi vì các khế ước nợ luôn tính toán tiền lãi theo ngày hoặc tháng dựa trên dư nợ gốc chưa thanh toán tại thời điểm đó, các đợt bơm vốn trả sớm có chủ đích sẽ lập tức nén ma trận lãi vay của toàn bộ chu kỳ sau. Việc phân bổ các khoản trả trước trực tiếp vào nợ gốc tạo ra một nguồn cổ tức kép bằng cách triệt tiêu chính chân nợ gốc vốn là căn cứ tính lãi. Khi thẩm định các khoản nợ cá nhân hoặc vay phương tiện thông qua Auto Loan Calculator, việc xác minh điều khoản thanh toán trước hạn linh hoạt sẽ đảm bảo nguồn vốn thặng dư có thể giải ngân bất cứ lúc nào mà không vấp phải các điều khoản thu hồi quyền lợi phạt vạ từ phía ngân hàng.
Điều Khoản Phạt Trả Nợ Trước Hạn
Tài Khoản Treo Thanh Toán Không Ghi Nhận (Suspense Buffers)
Phí Tái Lập Lịch Khấu Hao (Amortization Recast)
Tái lập lịch khấu hao nợ (loan recasting) khác gì so với tái cấp vốn (refinancing)?
Tái cấp vốn (Refinancing) sẽ thay thế hoàn toàn khế ước nợ hiện tại bằng một hợp đồng vay mới, đòi hỏi quy trình thẩm định hồ sơ lại từ đầu, gánh thêm chi phí khởi tạo khoản vay và phụ thuộc vào mặt bằng lãi suất thị trường mới. Ngược lại, tái lập lịch khấu hao (loan recasting) giữ nguyên lãi suất hiện tại, kỳ hạn còn lại và hợp đồng gốc: người vay chỉ cần nộp một khoản gốc trả trước đáng kể (thường từ 5.000 USD trở lên), ngân hàng sẽ tính toán giảm mức PMT hàng tháng cho quãng thời gian còn lại với một khoản phí hành chính rất nhỏ.
Tại sao rút ngắn kỳ hạn vay 15 năm lại giảm hơn 60% tổng lãi trong khi thời gian chỉ giảm một nửa?
Tiền lãi tích lũy trực tiếp theo hàm số của thời gian và lượng vốn vay chưa trả. Khi áp dụng kỳ hạn 15 năm, hợp đồng buộc người vay phải thanh toán lượng vốn gốc cao hơn đáng kể ngay từ các kỳ đầu tiên. Nhờ đó, số dư nợ bình quân chịu lãi kép hàng tháng rơi xuống nhanh hơn rất nhiều, tạo ra sự sụt giảm phi tuyến tính đối với toàn bộ tổng chi phí tài chính trong suốt vòng đời vay.
Làm thế nào để xác minh tiền nộp thêm đã được trừ thẳng vào nợ gốc thay vì tính cho các kỳ lãi tương lai?
Kiểm tra ngay sao kê tín dụng phát hành sau giao dịch và đối chiếu với bảng tính Loan Amortization Calculator. Hãy bảo đảm rằng số tiền trả định kỳ của tháng tiếp theo không thay đổi, trong khi tổng số dư nợ gốc chưa trả cuối kỳ phải giảm đi đúng bằng số tiền mặt mà bạn đã nộp thêm.
Ban Biên Tập FNCT.NET
Verified MaintainerResearch engineers and algorithm specialists at FNCT.NET, dedicated to building peer-reviewed, zero-log mathematical and developer utilities.