Tính thuế VAT chuẩn xác đòi hỏi phân định ranh giới tuyệt đối giữa Gross Price (giá đã gồm thuế) và Net Price (giá chưa thuế). Sai lầm kinh điển lấy trực tiếp phần trăm thuế suất nhân với giá Gross sẽ làm sai lệch nghĩa vụ thuế tới 16,7%, bào mòn biên lợi nhuận và tiềm ẩn rủi ro truy thu khi quyết toán.
- Công thức tính ngược chuẩn:
Net = Gross / (1 + VAT Rate / 100)thay vì lấy Gross trừ phần trăm thông thường. - Tối ưu dòng tiền bằng việc đối soát triệt để:
Net VAT Payable = Output Tax - Input Taxtheo từng kỳ kê khai. - Tuyệt đối không vay dài hạn để tài trợ phần VAT đầu vào khi mua sắm tài sản cố định nhằm tránh gánh nặng lãi kép.
Tính Thuế VAT
Tính số tiền thuế GTGT (VAT), giá chưa thuế và tổng giá thanh toán sau thuế.
Bản Chất Toán Học Của Phương Pháp Tính Thuế VAT Thuận Và Nghịch
Trong hoạt động thương mại, việc đánh đồng giữa Net Price (giá cơ sở chưa thuế) và Gross Price (tổng giá thanh toán đã bao gồm thuế) là nguyên nhân hàng đầu dẫn đến sai lệch sổ cái kế toán, chịu phạt truy thu và xói mòn biên lợi nhuận. Khi lập báo giá B2B đầu ra, bên bán tính thuế theo chiều thuận bằng cách nhân tỷ lệ thuế trên nền giá tính thuế: Gross Amount = Net Price × (1 + VAT Rate / 100). Ngược lại, trong giao dịch bán lẻ B2C hoặc khi kiểm toán chi phí đầu vào, kế toán bắt buộc phải bóc tách ngược từ tổng tiền trên hóa đơn. Nếu áp trực tiếp 20% lên hóa đơn Gross trị giá 120, bạn đang vô tình tính thuế đè lên chính phần thuế đã cấu thành, khiến số thuế bị đội khống lên 24 thay vì mức nghĩa vụ thực tế chỉ là 20.
Forward: Gross = Net × (1 + r) | Reverse: Net = Gross / (1 + r) | VAT Assessed = Gross - Net
Trong đó, r là thuế suất thập phân (VAT Rate / 100). Với chiều tính thuận, giá cơ sở được chuẩn hóa là 1,00; khi áp thuế suất 20%, hệ số nhân tổng thể sẽ là 1,20. Ở chiều tính ngược, chia tổng giá Gross cho 1,20 sẽ bóc tách hoàn toàn lớp thuế, khôi phục nguyên vẹn giá trị Net chịu thuế. Sử dụng công cụ tương tác VAT Calculator giúp loại bỏ triệt để sai số làm tròn thủ công và đảm bảo cân đối bảng cân đối kế toán tức thì.
Hóa Đơn B2B Theo Cột Mốc Dự Án
10.000 × 1,20.Kiểm Toán Chi Phí Mua Hàng Bán Lẻ
1.100 / 1,10.Mô Phỏng Trực Tiếp Bóc Tách VAT Chiều Thuận Và Chiều Ngược
Thử nghiệm các mức thuế suất thực tế từ 5%, 10% đến 20% để xác định chính xác nghĩa vụ tài khóa trên công cụ VAT Calculator chuẩn xác.
Khấu Trừ Thuế Đầu Vào, Nghĩa Vụ Thuế Đầu Ra Và Thanh Khoản Doanh Nghiệp
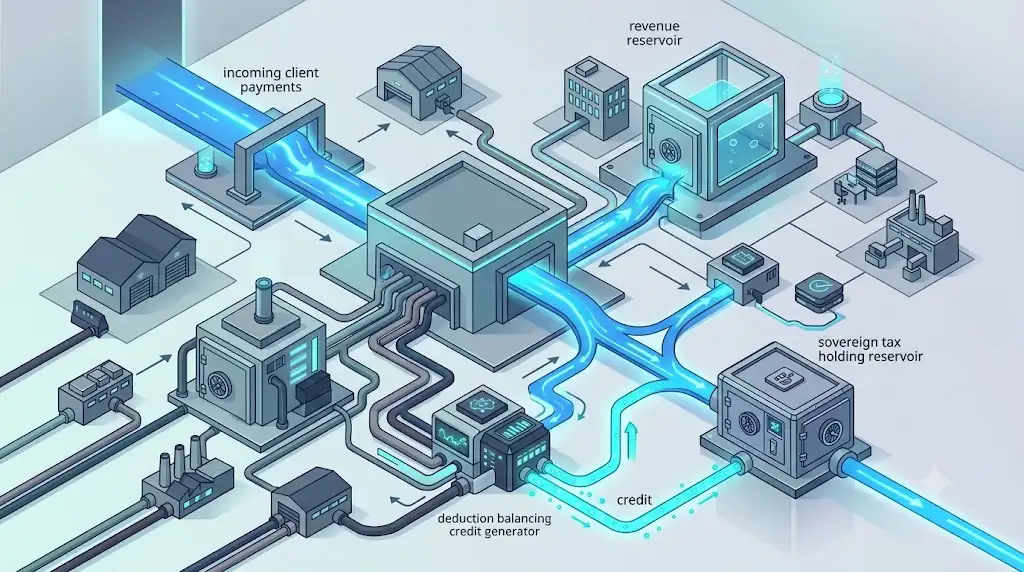
Về bản chất kinh tế, VAT là sắc thuế tiêu dùng nhiều giai đoạn được thu gom từng phần dọc theo chuỗi cung ứng. Doanh nghiệp thực chất đóng vai trò đơn vị thu hộ ngân sách nhà nước chứ không phải người gánh chịu chi phí thuế cuối cùng. Trong mỗi kỳ kê khai, doanh nghiệp tổng hợp Output Tax (thuế đầu ra thu từ doanh thu bán hàng) và bù trừ với Input Tax hợp lệ (thuế đầu vào đã thanh toán khi mua hàng hóa, tài sản cố định và dịch vụ phục vụ sản xuất kinh doanh). Nghĩa vụ nộp ngân sách thực tế được xác định: Net VAT Payable = Output Tax - Input Tax. Việc quản lý lỏng lẻo chứng từ khấu trừ đầu vào sẽ trực tiếp làm tổn thương thanh khoản vận hành.
| Phân Hạng Thuế Suất | Khung Pháp Định | Hàng Hóa & Dịch Vụ Áp Dụng | Quyền Lợi Khấu Trừ / Hoàn Thuế Đầu Vào |
|---|---|---|---|
| Thuế Suất 0% (Zero-Rated) | 0% | Hàng hóa xuất khẩu, dịch vụ SaaS xuyên biên giới, vận tải quốc tế | Được khấu trừ toàn phần / Thuộc diện xét hoàn thuế trực tiếp |
| Nhóm Thuế Suất Ưu Đãi | 5% - 9% | Dịch vụ công ích, lương thực thiết yếu, vận tải công cộng, vật tư y tế cơ bản | Cho phép khấu trừ thuế đầu vào theo quy chuẩn thông thường |
| Khung Tiêu Chuẩn (Standard) | 10% - 25% | Thiết bị phần cứng, CNTT doanh nghiệp, tư vấn pháp lý, phương tiện vận tải thương mại | Cho phép khấu trừ thuế đầu vào theo quy chuẩn thông thường |
| Đối Tượng Không Chịu Thuế (Exempt) | 0% (Không áp thuế) | Dịch vụ bưu chính công ích, cho thuê bất động sản dân cư, hoạt động cấp tín dụng bán lẻ | Bị loại trừ / Không được khấu trừ thuế đầu vào (tính vào chi phí) |
Sai Lầm Toán Học Khi Tính Ngược Giá Gross
Bỏ Quên Thuế Đầu Vào Khi Mua Sắm Tài Sản Cố Định
Nhầm Lẫn Giữa Hàng Xuất Khẩu 0% Và Không Chịu Thuế
Mô Hình Hóa Phân Bổ Vốn Và Đầu Tư Tài Sản Cố Định (CapEx)
Quản trị thuế chiến lược không chỉ dừng lại ở các kỳ khai báo tháng hay quý. Khi tài trợ cho các tài sản thương mại quy mô lớn—từ đội xe vận tải chuyên dụng đến nhà xưởng sản xuất—thời điểm hoàn thuế đầu vào quyết định trực tiếp quy mô vốn vay cầu nối (bridge financing). Điển hình như các giao dịch mua bất động sản thương mại thường đòi hỏi thanh toán 100% giá Gross trả trước, đồng nghĩa doanh nghiệp phải gánh một lượng lớn vốn đọng cho thuế trong thời gian chờ cơ quan thuế đối soát hoàn tất. Khi xây dựng cấu trúc nợ vay bằng Mortgage Calculator hoặc các khoản vay thương mại, giám đốc tài chính phải bóc tách riêng phần thuế khỏi gốc nợ trả dần nhằm tránh trả lãi suất kép dài hạn trên chính khoản thuế có quyền thu hồi.
Tại sao nhân trực tiếp 20% vào hóa đơn Gross lại sai về mặt bản chất toán học với thuế suất VAT 20%?
Tổng giá thanh toán Gross đã bao gồm thuế tương ứng với 120% giá Net cơ sở chứ không phải 100%. Nếu lấy 120 nhân với 0,20 sẽ ra 24, trong khi số thuế thực tế nằm bên trong chỉ là 20 (120 / 1,20 = 100). Sai sót này làm đội khống số tiền thuế phải nộp thêm 20% so với nghĩa vụ thực tế.
Sự khác biệt cốt lõi giữa thuế suất 0% (zero-rated) và đối tượng không chịu thuế (exempt) là gì?
Dù người mua cuối cùng đều không phải trả thuế (0%), nhưng bên bán hàng chịu thuế suất 0% vẫn giữ nguyên toàn bộ quyền khấu trừ thuế đầu vào đã trả cho nguyên vật liệu và chi phí vận hành. Ngược lại, bên cung cấp hàng hóa không chịu thuế sẽ bị chặn quyền khấu trừ, biến toàn bộ VAT đầu vào thành chi phí vận hành chìm.
Doanh nghiệp nên cơ cấu nợ vay mua máy móc, thiết bị như thế nào để tối ưu dòng tiền VAT?
Khoản vay dài hạn chỉ nên tài trợ cho phần giá trị Net của tài sản. Phần thuế VAT đầu vào có thể thu hồi nên được thanh toán bằng hạn mức thấu chi lưu động ngắn hạn hoặc khoản vay cầu nối, giúp doanh nghiệp tránh phải gánh lãi vay tích lũy trên phần thuế trong suốt thời gian khấu hao.
Ban Biên Tập FNCT.NET
Verified MaintainerResearch engineers and algorithm specialists at FNCT.NET, dedicated to building peer-reviewed, zero-log mathematical and developer utilities.